很多人看半导体IPO,眼睛先盯着芯片、光刻机、封测大设备,真正容易被忽略的,往往是那些“看不见但必须稳定”的小部件。高凯技术这次开启申购,发行价61.36元/股,顶格申购上限0.55万股,市盈率48.33倍,8月14日开始打新,站在这个定价上,市场其实已经把它放进了一个更清晰的问题里:这家公司到底卖的是什么稀缺性。
高凯技术做的是精密流体控制,听起来有点专业,就是让液体、胶体、气体在极细的尺度里按要求流动、停留、喷出、封装,差一点都不行。它的核心产品包括流量控制系列、点胶封装系列和精密涂胶系列,往后还延伸到半导体真空系统类零部件。这个赛道的特点很直接,表面不热闹,实际很关键。晶圆制造、动力电池胶接、光伏边框涂胶、消费电子封装,很多工艺能不能稳定跑起来,靠的就是这些控制件的精度、响应和一致性。
这几年,国内高端制造对这类产品的依赖越来越深。半导体行业要提国产化,不只是芯片本身的国产化,周边关键环节也得跟上。高凯技术的部分产品已经能用到7nm及以下逻辑芯片等先进制程前道工艺设备,这一点很能说明问题。真正能进先进工艺链条,通常不是靠概念,靠的是验证周期、稳定量产和客户持续复购。招股书里提到,公司产品已经通过国内知名厂商验证并实现稳定量产供应,这比单纯讲故事更重要。
从市场空间这个赛道不是小池子。按QY Research数据,2024年中国精密流体控制部件及设备市场规模已经到324.44亿元,2016到2024年年均复合增长率9.39%,预计到2030年能到530.32亿元。压电驱动点胶部件及设备市场也在扩张,2024年规模22.62亿元,预计2030年到38.48亿元。数字看上去平实,背后其实是一个判断:高端制造越往前走,对精细控制的要求就越高,这类“基础中的基础”反而更难被替代。
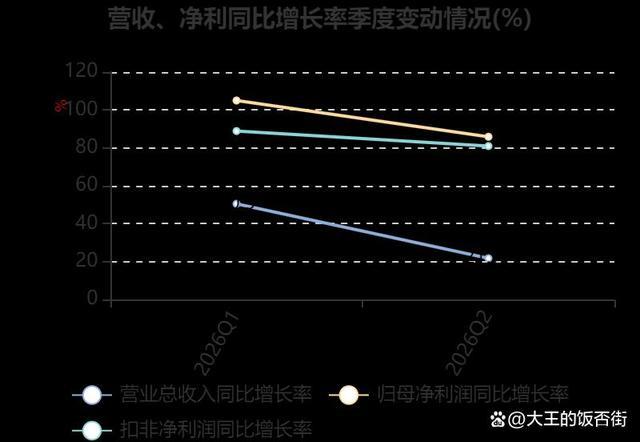
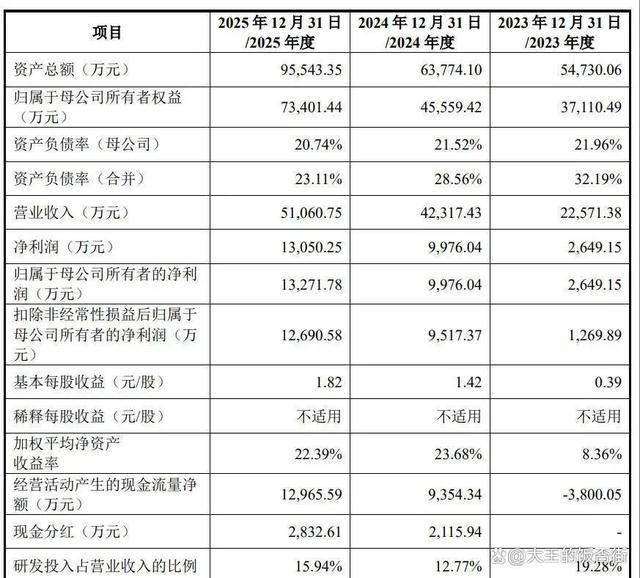
财务数据也能看出它的成长节奏。2023年到2025年,公司营业收入从2.26亿元升到4.23亿元,再到5.11亿元,净利润也从2649.15万元跃升到9976.04万元,2025年到1.31亿元。增长速度不慢,利润弹性也明显,说明它并不是单纯靠出货量堆出来的故事,产品结构、客户认证和规模效应都在往上走。对打新的资金来说,这种公司最吸引人的地方,往往不是“今天赚了多少”,而是未来几年还能不能继续把验证通过的产品变成稳定订单。
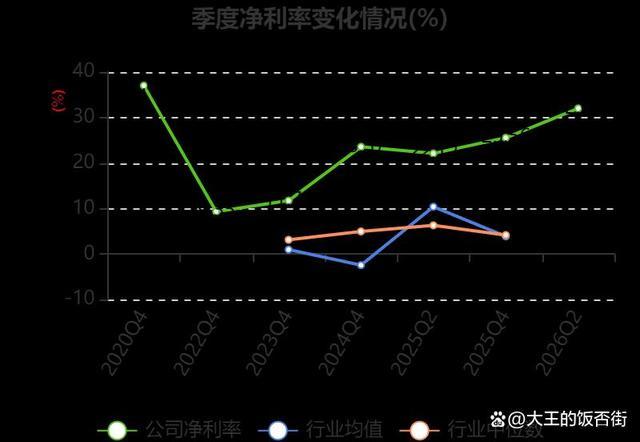
但市场热度归热度,定价也确实不便宜。48.33倍市盈率,放在当前环境里不属于便宜货。投资者真正要盯的,不是它是不是半导体概念,而是这家公司的订单能不能持续放大、客户导入是不是顺利、核心产品能不能在更多场景里复制。精密流体控制这类生意有个特点,一旦进入客户体系,黏性往往不错;可一旦技术指标跟不上,替换也很快。它考验的是长期工程能力,不是一次性爆发。
所以看高凯技术,不妨换个角度。它不是那种一眼就能让人兴奋的明星股,却属于高端制造里很典型的“隐形硬件”公司。越是产业往上走,越离不开这种把精度、稳定性和量产能力做出来的企业。打新市场喜欢讲预期,产业逻辑却更看重验证。高凯技术值不值得长期跟踪,关键不在于它今天讲了多漂亮的故事,而在于它能不能在半导体、新能源和消费电子几条线上,把“能用”一步步变成“离不开”。
嘉喜配资提示:文章来自网络,不代表本站观点。